税務
年間賃貸収入10億VND未満の不動産賃貸でも税務申告が必要?2026年からの税務申告ルール
2026年1月1日より、不動産賃貸事業を行う個人で年間収入が10億VND以下の場合、付加価値税(VAT)および個人所得税(PIT)の納税義務は発生しません。 しかし、納税義務が免除される場合でも、賃貸収入および決済口座情報について税務当局への通知義務があります。 年間10億VND未満の住宅賃貸は税金を支払う必要がある? 政府発行の政令第141/2026/NĐ-CP号によると、不動産賃貸活動を行う個人で年間総収入が10億VND以下の場合、当該賃貸活動についてVATの課税対象とはならず、PITの納税義務も発生しません。 つまり、2026年以降、住宅、マンション、事業用スペースなどの不動産を賃貸し、年間収入が10億VNDを超えない個人は、以下2種類の税金の納付義務が免除されます。 ・付加価値税(VAT)・個人所得税(PIT) ただし、「税金を支払う必要がない」ことは、「税務上の申告・通知義務がすべて免除される」という意味ではありません。 不動産賃貸者は引き続き賃貸収入の通知が必要 納税額が発生しない場合でも、不動産賃貸を行う個人は、2026年1月1日以降、規定に基づき自己申告・自己納付制度に従う必要があります。 具体的には、以下2つの情報を通知する必要があります。 ・年間の不動産賃貸収入・賃貸活動に使用する銀行口座または電子ウォレット情報 この制度は、税務当局が事業活動情報を管理し、個人による不動産賃貸活動に関する税務管理データを整備することを目的としています。 不動産賃貸収入の通知期限 住宅賃貸収入の通知について、個人納税者は実際の収入発生状況に応じて通知頻度を選択できます。 選択できる方法は以下の2つです。 1. 年1回通知する場合 年間の税務期間について1回のみ通知する場合、通知期限は課税年度の翌年1月31日までとなります。 2. 年2回通知する場合 年間2回通知する場合の期限は以下の通りです。 ・第1回目:課税年度の7月31日まで・第2回目:翌年1月31日まで 2026年不動産賃貸収入通知フォーム 不動産賃貸収入を通知する際、個人は財務省発行の通達第50/2026/TT-BTC号(2026年5月13日付)に添付された様式01/BĐSを使用します。 また、2件以上の不動産を賃貸している場合、納税者は各不動産情報を詳細に記載するため、財務省発行の通達第18/2026/TT-BTC号(2026年3月5日付)に添付された不動産一覧表(様式01/BK-BĐS)を追加で提出する必要があります。 この一覧表により、賃貸中の各不動産について正確な情報を申告できます。 住宅賃貸収入の通知方法 不動産賃貸収入の通知は、原則として電子方式で実施されます。 個人は以下の方法で手続きを行うことができます。 ・eTax Mobileアプリ・税務行政手続き情報システム(dichvucong.gdt.gov.vn) ただし、以下のような特別な事情がある場合は、電子取引が困難なため、直接提出または郵送による提出が認められます。 ・高齢者・障害者・社会的保護対象者・経済・社会条件が特に困難な地域に居住する者・その他、不可抗力により電子手続きができない場合 複数の不動産を賃貸している場合、どこに申告する? 同一地域または複数の省・市において複数の不動産を賃貸している個人は、賃貸不動産所在地の税務当局のうち、1つを選択して収入通知を行うことができます。 この規定により、複数地域で不動産賃貸活動を行う個人の行政手続きが簡素化されます。 賃貸用銀行口座または電子ウォレット情報の通知義務 不動産賃貸収入の通知に加えて、賃貸活動に使用する銀行口座または電子ウォレット情報も通知する必要があります。 この情報は、様式01/BĐSの以下の項目に記載されます。 ・[06]・[06.1]・[06.2] 以下の場合、個人は1回のみ情報を提出します。 ・過去に税務当局へ口座情報を通知したことがない場合・賃貸契約書に銀行口座または電子ウォレット情報が記載されていない場合 口座情報の通知期限は、選択した賃貸収入通知期限と同じです。 まとめ 2026年以降、年間10億VND未満の不動産賃貸収入については、VATおよびPITの納税義務はありません。 しかし、不動産賃貸を行う個人は、引き続き賃貸収入および決済口座情報を税務当局へ通知する義務があります。 正しい期限、正しい様式、正しい方法で申告を行うことで、税務上のリスクを防ぎ、住宅・マンション・事業用スペースなどの不動産賃貸管理を円滑に進めることができます。
2026年法人税免除制度:設立から3年以内の中小企業および年間売上10億VND以下の企業が対象
1.適用される法的根拠 2026年の法人所得税(TNDN)免税政策は、以下の法令に基づいて適用されます。– 民間経済の発展を促進するための特別な制度・政策に関する国会決議第198/2025/QH15号– 国会決議第198/2025/QH15号の一部条項の施行をガイドライン化した政府政令第20/2026/NĐ-CP号– 個人事業主、事業世帯および法人所得税に関する税制政策の一部を改正・補足する政令第141/2026/NĐ-CP号国会決議第198/2025/QH15号によると、中小企業は初回の企業登録証明書の発行日から3年間、法人所得税が免除されます。また、政令第20/2026/NĐ-CP号は2026年1月15日より施行され、本政策の詳細な適用指針を定めた法令となっています。 2.2026年から適用される法人所得税(TNDN)免税対象 2026年以降の法人所得税免税制度については、主に以下の2つの政策区分を明確に区別する必要があります。 2.1.初めて事業登録を行う中小企業 初めて事業登録を行う中小企業は、初回の企業登録証明書が発行された日から3年間、法人所得税(TNDN)が免除されます。免税期間は、初回の企業登録証明書が発行された年度から連続して計算されます。なお、零細企業・小規模企業・中規模企業の区分については、「中小企業支援法」および関連ガイドライン法令に基づいて判定されます。 2.2.年間総売上高が10億VND以下の企業・組織 政令第141/2026/NĐ-CP号によると、ベトナム法に基づいて設立された企業または組織で、年間総売上高が10億VND以下の場合、その所得は法人所得税免税の対象となります。この制度は、「初めて事業登録を行う中小企業に対する3年間の法人所得税免除制度」とは別の税制優遇措置であり、明確に区別して理解する必要があります。 3.新設中小企業に対する法人所得税(TNDN)免税期間 初めて事業登録を行う中小企業に対する法人所得税(TNDN)の免税期間は、以下のとおりです。👉 初回の企業登録証明書の発行日から3年間免税期間は、企業登録証明書が初めて発行された年度から連続して計算され、企業の利益発生の有無に関係なく適用されます。また、最初の課税期間において、免税対象となる事業活動期間が12か月未満の場合、企業は以下のいずれかを選択できます。初回の課税期間から直ちに優遇措置を適用するまたは、税務機関へ登録を行い、翌課税期間から優遇措置の適用を開始する 4.法人所得税(TNDN)3年間免税の適用条件 企業は、以下の条件をすべて満たす必要があります。– 法律に基づく中小企業(SME)に該当すること– 初めて事業登録を行った企業であること– 政令第20/2026/NĐ-CP号に規定される除外対象に該当しないこと– 優遇条件、免税期間および税務申告・決算を自ら判定し、規定に従って申告すること財務省のガイダンスによると、企業は免税・減税の条件、免税期間、繰越可能な損失額などを自己判定し、税務当局に対して申告および決算を行うこととされています。 5.法人所得税(TNDN)3年間免税が適用されないケース 新設企業であっても、すべての企業が法人所得税(TNDN)の3年間免税を受けられるわけではありません。政令第20/2026/NĐ-CP号によると、本優遇制度は以下のケースには適用されません。 5.1.企業再編によって設立された企業 以下のケースに該当する企業は対象外となります。– 合併– 併合– 分割・分社– 所有者の変更– 企業形態の変更 5.2.旧企業との継続性が認められる新設企業 また、新設企業であっても、以下に該当する場合は優遇措置の対象外となります。法定代表者、無限責任社員、または最大出資者が、既存の事業活動中の企業、もしくは解散から12か月未満の企業において、同様の役割を担っていた場合、その新設企業は免税対象外となります。 6.FDI企業は3年間の法人所得税(TNDN)免税を受けられるか? ベトナム法に基づいて設立された外資系企業(FDI企業)であっても、中小企業の要件を満たし、初めて事業登録を行い、かつ除外規定に該当しない場合には、法人所得税(TNDN)の3年間免税制度を受けることが可能です。重要なポイントは、企業が現行の法令に定められた条件を正確に満たしているかどうかです。 7.年間売上高10億VND以下の企業に対する法人所得税(TNDN)免税 政令第141/2026/NĐ-CP号では、ベトナム法に基づいて設立された企業・組織のうち、年間総売上高が10億VND以下である場合、その所得に対して法人所得税(TNDN)の免税を適用する規定が追加されています。年間総売上高の判定には、以下の項目が含まれます。商品販売およびサービス提供による売上財務活動からの収益その他の収入この売上高は、直近の課税年度の法人所得税確定申告書に添付される「事業活動結果明細」に基づいて算定されます。また、課税期間中に新設された企業で、年間総売上高が10億VNDを超えないと見込まれる場合、法人所得税の仮納付は不要となります。ただし、課税期間終了時に実際の総売上高が10億VNDを超えた場合は、規定に従って申告および確定申告を行う必要がありますが、延滞税は課されません。 8.年間売上高10億VND基準による免税が適用されないケース 年間売上高10億VND基準による法人所得税免税は、子会社または関連会社であり、かつ関連企業グループ内の企業が免税要件を満たしていない場合には適用されません。したがって、企業は免税対象かどうかを判断する前に、資本関係、関連当事者との関係、および総売上高を慎重に確認する必要があります。 注意事項:法人所得税(TNDN)3年間免税と年間売上高10億VND以下の条件を同時に満たす場合中小企業で初めて事業登録を行い法人所得税(TNDN)が3年間免除される条件を満たし、かつ年間総売– 上高が10億VND以下である企業の場合は、適用される税制優遇を法令に従って正しく判断する必要があります。– 原則として、これらの法人所得税免税制度は「優遇の重複適用」や「免税期間の自動延長」として理解されるものではありません。同一期間に複数の優遇条件を満たす場合、企業は最も有利な制度を選択し、その制度を安定的に適用することになります。– そのため企業は、各免税制度の適用条件を個別に管理し、証明資料を保管するとともに、各課税期間において適切に申告・確定申告を行う必要があります。これにより、税務当局による調査時のリスクを軽減できます。 9.法人所得税(TNDN)免税制度を正しく適用するために企業が行うべきこと 法人所得税(TNDN)の免税制度を適切に適用し、リスクを回避するために、企業は以下の手順を実施することが推奨されます。– 自社が中小企業(SME)に該当するかを確認する– 初めて事業登録を行った企業であるかを判定する– 合併・統合・分割・事業転換、または旧企業の実質的な継続に該当しないかを確認する– 3年間の免税期間を正確に管理する– 年間総売上高を把握し、10億VND基準による免税適用の可否を確認する– 売上高および収入を明確に区分して会計処理する– 規定された申告書式および期限に従い、適切に税務申告・確定申告を行うこれらを徹底することで、税務調査時のリスクを最小限に抑えることができます。 10. 結論 2026年以降、法人所得税(TNDN)の免税政策にはいくつかの重要なポイントがあります。初めて事業登録を行う中小企業は、国会決議第198/2025/QH15号および政令第20/2026/NĐ-CP号に基づき、3年間の法人所得税免税を受けることができます。さらに、政令第141/2026/NĐ-CP号では、年間総売上高が10億VND以下の企業・組織に対する法人所得税免税制度が追加されています。しかしながら、これらの制度は単純に機械的に適用すべきものではありません。免税の適用は、企業形態、設立時期、企業規模、関連会社との関係、年間総売上高、そして実際の税務申告状況など、複数の要素に基づいて総合的に判断される必要があります。個別のケースについては、企業は現行法令と照合するか、または管轄の税務当局と直接相談し、税制優遇措置が正しく適用されるようにすることが重要です。

2026年1月1日より事業税(営業税)が正式に廃止されます
2026年1月1日より、税・手数料政策における大きな変更が正式に施行されます。営業許可税(一般に『事業税/ライセンス税』と呼ばれるもの)が完全に廃止されます。これは、コンプライアンスコストの削減、民間経済の活性化、中小企業および個人事業主の支援を目的としたロードマップにおける重要な一歩と位置づけられています。 では、この政策はどの法令に基づいて定められているのでしょうか。誰がその恩恵を受けるのでしょうか。そして2026年以降、個人事業主はどのような税金を納付する必要があるのでしょうか。 1. 2026年1月1日より営業許可税(事業税・ライセンス税)を正式に廃止 📌 重要な法的根拠 国会決議第198/2025/QH15号第10条に基づき、2026年1月1日をもって、営業許可税(いわゆる税・ライセンス税)の徴収および納付は終了します。 本決議を実施するため、政府は2025年12月31日付の政令第362/2025/NĐ-CP号を公布し、料金・手数料法の施行をガイドするとともに、営業許可税に関するすべての法的根拠を正式に廃止しました。 📌 適用対象 営業許可税の廃止は、以下の対象に適用されます。 ・企業 ・個人事業主(世帯事業) ・個人事業者 ・生産・事業活動を行う組織および個人 2026年以降に新たに設立される事業体についても、営業許可税の申告・納付は一切不要となります。 📌 本政策の意義 営業許可税は高額な税ではないものの、これまで長年にわたり、 ・必須のコンプライアンスコスト ・小規模事業者・零細企業にとっての負担 ・新規参入者に対する心理的障壁 として認識されてきました。 営業許可税の廃止は、以下の方針を明確に示すものです。 ・投資・ビジネス環境の改善 ・行政手続き負担の軽減 ・個人事業主が事業規模を拡大し、法人へ移行することの促進 2. 2026年以降、個人事業主(世帯事業)はどの税金を納付する必要があるのか? 2026年以前、個人事業主は主に以下の3つの税・費用を納付する必要がありました。 ・営業許可税(事業税・ライセンス税) ・付加価値税(VAT/GTGT) ・個人所得税(PIT/TNCN) 2026年1月1日以降: ・営業許可税は廃止 ・個人事業主は、付加価値税(VAT)および個人所得税(PIT)のみを納付(※課税対象となる場合) また、特定のケースにおいては、以下の税金が引き続き発生する可能性があります。 ・環境保護税 ・資源税 (※ 専門法令に基づき、課税対象となる商品・サービスを取り扱う場合に限られます) 3.2026年以降の課税売上高の基準 ― 非常に重要なポイント 2024年付加価値税法および税務管理法によると、 ・年間売上高が 2億ベトナムドン以上 の事業を行う個人・世帯は、👉 付加価値税(VAT)および個人所得税(PIT)を納付する義務があります。 4. 2026年以降の個人事業主に対する付加価値税(VAT)の計算方法 🔹 ケース1:年間売上高が2億VND超~30億VND以下の場合 売上高に対する直接法を適用します。 納付すべきVAT=売上高 […]

2025年個人所得税法:2026年から残業手当・深夜勤務手当・未消化年次有給休暇の手当が非課税に
🔔 2026年から残業代・深夜勤務手当・未消化年次有給休暇の手当が個人所得税免除に|労働者が知っておくべきポイントとは? 2026年より、2025年改正・個人所得税法の新規定に基づき、労働者の賃金に関連する一部の所得が、正式に個人所得税(PIT)の非課税対象となります。これは、労働者の実質的な手取り収入に直接影響するだけでなく、企業における税額計算および源泉徴収方法にも影響を及ぼす重要な改正です。 特に注目すべき非課税対象項目は以下のとおりです。 ・残業に対する賃金(残業代) ・深夜勤務に対する賃金(深夜勤務手当) ・未消化の年次有給休暇に対して支払われる賃金・報酬 1. 2026年以降、残業代・深夜勤務手当は個人所得税(PIT)の課税対象となるのか? 2025年個人所得税法 第4条第8項によると、以下の所得は非課税所得に該当します。 ・深夜勤務に対する賃金 ・時間外労働(残業)に対する賃金 ・法令に基づき年次有給休暇を取得せずに働いた日数に対して支払われる賃金・報酬 👉 いつから適用されるのか? ・居住者:2026年度の課税期間より適用(2026年1月1日から) ・非居住者:2026年7月1日より適用(法律の施行日) 🔎 重要な注意点 本非課税措置は、法令に基づいて支払われる残業代・深夜勤務手当のうち、通常の昼間・所定労働時間内の賃金を上回る部分にのみ適用されます。 2. 未消化の年次有給休暇の手当:2026年1月1日から非課税?それとも7月1日から? 労働基準法(労働法)に基づき、労働者が以下に該当する場合: ・年次有給休暇をすべて取得しなかった ・その未取得分を企業から金銭で精算された → この支給金は未消化年次有給休暇に対する賃金と呼ばれます。 📌 2025年改正・個人所得税法の新規定 年次有給休暇を取得しなかった日数に対して支払われる賃金・報酬➡️ 個人所得税(PIT)の非課税対象 ⏰ 適用開始時期 対象者 非課税適用開始日居住者2026年1月1日から非居住者2026年7月1日から 3. 居住者とは誰か?非居住者とは誰か? 2025年個人所得税法 第2条によると、以下のとおり区分されます。 ・居住者とは、次のいずれかに該当する者を指します。 +年間に183日以上ベトナムに滞在している者 +ベトナムに恒常的な居住地を有する者(永住登録、または長期賃貸住宅を含む) ・非居住者とは、 +上記いずれの条件も満たさない者を指します。 ➡️ 居住区分を正確に判定することは非常に重要です。なぜなら、以下の点に直接影響するためです。 ・非課税適用の開始時期 ・個人所得税(PIT)の計算方法および源泉徴収方法 4. 2026年以降、給与所得に対する個人所得税(PIT)はどのように計算されるのか? 一部の所得が非課税となる一方で、給与・賃金から生じるその他の所得については、引き続き累進課税方式により個人所得税が計算されます。 個人所得税の累進税率表(2026年課税期間より適用) 区分月間課税所得額(百万VND) 税率110以下 5%210超~30以下10%330超~60以下20%460超~100以下30%5100超35% […]

贈答品(ノベルティ・無償供与品)の会計処理:企業が把握しておくべき税務上の重要ポイント
事業活動において、顧客・取引先・従業員に対して商品を贈答することは、顧客への感謝、旧正月(テト)ギフト、販促用ギフト、社内向けの贈答品など、非常に一般的な取り組みです。しかし、会計処理や税務申告を正しく行わない場合、企業は税務決算時において、費用の否認、付加価値税や法人所得税の追徴課税といったリスクに直面する可能性があります。 本記事では、現行法令に基づく贈答品の正しい会計処理方法を理解し、適切に対応するためのポイントを解説するとともに、企業にとって認められる適正な費用としてコストを最適化する方法をご紹介します。 1.会計・税務の観点から見た「贈答品」とは? 贈答品とは、企業が代金を受け取らずに出庫する商品であり、主に以下の目的で使用されます。 ・顧客・取引先への贈答 ・従業員への支給(福利厚生) ・販促活動、顧客フォロー・関係強化のための利用 📌 重要な注意点:代金を受け取らない場合であっても、付加価値税および会計上は、これらは「社内消費」または「贈答」とみなされ、「非課税での出庫」には該当しません。 2.商品を贈答する場合、請求書(インボイス)の発行は必要か? 請求書および付加価値税に関する規定によると: ・贈答品を出庫する際、企業は請求書を発行する義務があります。 ・請求書の記載内容: * 税抜販売価格を記載(市場価格または企業の通常販売価格に基づく) * 通常の販売と同様に、付加価値税を計算・申告する 📌 請求書を発行しない、または誤った内容で発行した場合、税金の追徴および行政罰のリスクがあります。 3.贈答品に係る付加価値税:どのように処理するのが正しいか? 課税対象となる生産・事業活動に使用される贈答品 顧客・取引先への贈答、または付加価値税の課税対象となる事業活動に使用される場合、企業は以下の点に留意する必要があります。 ・贈答品を出庫する際も、通常の販売と同様に(アウトプットVAT)を計算・申告する必要があります。 ・規定の控除要件をすべて満たす場合、贈答品に係る仕入VAT(インプットVAT)の控除が認められます。(適法な請求書の保有、2,000万VND以上の請求書については非現金決済であること、VAT課税対象の生産・事業活動に使用されること) 📌 重要な注意点:多くの企業が「無償で贈答する商品はVATの申告が不要」と誤解しがちですが、👉 この考え方は誤りであり、税務調査・決算時に追徴課税のリスクにつながる可能性があります。 課税対象となる生産・事業活動に使用されない贈答品 以下のように、VAT課税対象の生産・事業活動に使用されない贈答品の場合: ・事業活動と無関係な個人への贈答 ・企業オーナーの個人的目的での商品提供 👉 これらの支出に係る仕入VATは控除できません。発生した仕入VATは、個別の状況に応じて、費用または商品の取得価額に算入する必要があります。 4.贈答品の費用は法人所得税計算上、損金算入できるか? 贈答用として使用した商品の費用は、以下の条件をすべて満たす場合に限り、法人所得税計算において損金算入が認められます。 ・当該支出が、企業の生産・事業活動に関連していること。 ・法令に基づく適法な請求書・証憑を備えていること。これには以下が含まれます。 * 仕入商品・サービスに係る請求書 * 請求書に関する規定に従って発行された、贈答品出庫時の請求書 * 有効な支払証憑(特に高額な支出の場合) ・当該支出が、法令で定められた損金算入限度額(該当する場合)を超えていないこと。 📌 重要な注意点:請求書や証憑が不足している場合、または事業活動に供したことを証明できない場合には、実際に費用が発生していたとしても、贈答品に係る支出は法人所得税の決算時に損金不算入とされます。 5.会計基準に沿った贈答品の正しい会計処理方法 🔹 贈答品を出庫する際の会計処理 計上内容: ・出庫した商品の原価 ・納付すべき付加価値税(アウトプットVAT) 一般的な処理例: ・在庫の減少を計上 ・贈答の目的に応じて、販売費または一般管理費を計上 […]

2026年版|新しい扶養控除に対応した個人所得税の計算方法
2025年12月10日、国会は個人所得税法(改正)を正式に可決しました。その中でも、労働者および企業の双方から特に高い関心を集めている内容が、2026年から適用される新たな扶養控除額の適用時期です。 では、2026年の扶養控除は2026年1月1日から適用されるのか、それとも2026年7月1日からなのでしょうか。また具体的な控除額はいくらになるのでしょうか。本記事では、公式な法的根拠に基づき、これらのポイントをすべて明確に解説します。 1. 改正個人所得税法はいつから施行されるのか? ・可決日:2025年12月10日 ・改正個人所得税法の施行日:2026年7月1日 ただし、すべての規定が2026年7月1日から一律に適用されるわけではありません。扶養控除額に関しては、法律において具体的な経過措置が定められています。 2. 改正個人所得税法に基づく2026年の扶養控除額に関する新規定 改正個人所得税法第10条に基づき、扶養控除額は現行水準に代わり、以下のとおり新たに規定されています。 🔹 扶養控除の定義 扶養控除とは、居住者個人の給与・賃金所得に対して課税所得を算定する前に差し引くことができる金額を指します。 🔹 2026年から適用される扶養控除額 a. 納税者本人:月額1,550万ドン (年額換算:1億8,600万ドン) b. 扶養家族1人あたり:月額620万ドン 3. 扶養家族に対する扶養控除の判定原則 改正個人所得税法に基づき、以下の原則が適用されます。 ・扶養家族1人につき、扶養控除は1人の納税者に対してのみ1回限り適用されます。 ・扶養家族とは、納税者が扶養義務を負う者を指し、以下の対象者が含まれます。 🔹 有効な扶養家族の区分 ・未成年の子ども ・民事行為能力を喪失している子ども、障がい者、労働能力を有しない者 ・大学・短期大学・専門学校または職業訓練機関に在学中の成年の子ども ・労働能力を有しない配偶者 ・労働年齢を超えている、または労働能力を有しない父母 ・納税者が直接扶養する、身寄りのないその他の者 4. 新たな扶養控除額の適用時期:2026年1月1日か、それとも2026年7月1日か? 🔎 適用時期を決定する法的根拠 改正個人所得税法第30条第2項および国会常務委員会決議第110/2025/UBTVQH15号に基づき、国会は扶養控除額の適用時期を以下のとおり調整しました。 新たな扶養控除額は、2026年1月1日より適用され、2026年の課税期間全体に適用されます。 ✅ 公式結論 👉 新たな扶養控除額は、2026年7月1日まで待つ必要はなく、 ・2026年1月1日から適用 ・2026年の課税期間全体に適用 5. 2026年の扶養控除額はどのように統一適用されるのか? 国会常務委員会決議第110/2025/UBTVQH15号に基づき、個人所得税における扶養控除額は以下のとおり調整されます。 ・納税者本人:月額1,550万ドン(年額1億8,600万ドン) ・扶養家族1人あたり:月額620万ドン 👉 本控除額は、2026年1月1日より正式に適用され、現行の扶養控除額に代わるものです。 6. 2026年7月1日から適用される個人所得税(PIT)非課税となる21種類の所得 改正個人所得税法第4条に基づき、以下の21種類の所得は個人所得税が免除されます(※法令内容をそのまま反映)。 ・法令で定められた親族関係間における不動産の譲渡、相続、贈与による所得 […]

2026年初頭に納税者が必ず押さえておくべき3つの重要な税務申告期限
毎年の西暦年初(2026年)は、年末(2025年分)の課税期間および年次決算に関わる各種税務書類を短期間で完了させなければならない「税務義務の繁忙期」にあたります。わずか数日でも提出や納付が遅れると、数百万円から数千万円規模の罰金が科される可能性があり、さらに日割りで発生する延滞金も加算されます。 この時期、納税者、企業、個人事業主は、不必要な法的リスクを回避するため、以下の3つの重要な申告・納税期限を必ず把握しておく必要があります。 1)第1の期限:2026年1月20日 ― 月次税務申告の最終期限(2025年12月) 📌 2025年12月分の課税期間に適用 納税者は、2026年1月20日までに、以下の税目について月次税務申告書を作成・提出する必要があります。 ・付加価値税(VAT)・個人所得税(PIT)・資源税・法令に基づき発生する各種税金・手数料 👉 この期限は特に見落とされやすいポイントです。理由として、西暦の年始(正月休み)直後にあたるため、多くの企業がまだ年末データの確認・整理作業の途中であるケースが多いことが挙げられます。 2)第2の期限:2026年2月2日 ― 四半期税務申告の最終期限(2025年第4四半期分) 📌 2025年第4四半期の課税期間に適用 2025年第4四半期分の四半期税務申告書の提出期限は、2026年2月2日となっており、対象となる主な税目は以下のとおりです。 ・付加価値税(VAT)申告書・個人所得税(PIT)申告書 ⚠️ 注意点:この期限は旧正月(テト休暇)直前の時期と重なることが多く、準備が遅れると期限超過のリスクが高まります。そのため、早期に資料を整理し、事前に申告書を作成しておくことが極めて重要です。 3)第3の期限:2026年3月31日 ― 2025年度の年次税務確定申告(決算)の最終期限 📌 2026年第1四半期において最も重要な期限 2026年3月31日までに、納税者は2025年度分の税務確定申告(年次決算)書類一式を完了・提出する必要があります。主な提出書類は以下のとおりです。 ・2025年度(西暦)の法人所得税(CIT)確定申告書・2025年度の個人所得税(PIT)確定申告書・2025年度(西暦)の財務諸表 👉 本期限は、年初における税務義務を総括する重要な節目であり、会計帳簿の確認・整理が不十分な場合、申告ミスや修正申告が発生しやすい時期でもあります。 4)申告書・税金の提出遅延に対する罰則:現行規定に基づく処分内容 現行の税務規定では、税務申告書の提出遅延および税金の納付遅延のいずれについても、以下のとおり罰則が適用されます。 🔹 税務申告書の提出遅延に対する罰金提出期限から 1~30日遅延した場合:→ 戒告または 200万~500万VNDの罰金 提出期限から 31~90日遅延した場合:→ 500万~1,500万VNDの罰金 提出期限から 90日超遅延した場合:→ 1,500万~2,500万VNDの罰金 🔹 税金の延滞金(遅延利息)→ 未納税額に対し、1日あたり0.03%の延滞利息を加算 ⛔ 重要:これらの罰則は個別に適用されるため、申告書の提出遅延と税金の納付遅延が同時に発生した場合、行政罰と延滞金の両方が課される点にご注意ください。 5)2026年1月16日以降のインボイス(請求書)違反に関する処分情報 インボイス発行違反に対する罰則の厳格化 税務申告期限に加え、税務当局はインボイス(請求書)に関する違反行為についても、特に注意を呼びかけています。 📢 政令第310/2025/NĐ-CP号(政令第125/2020/NĐ-CP号の改正)により、インボイス関連違反に対する処分枠が大幅に引き上げられ、2026年1月16日より施行されます。 対象となる主な違反行為は以下のとおりです。・規定された時点でインボイスを発行しない行為・商品販売またはサービス提供時にインボイスを発行しない行為 👉 違反インボイスの件数ごとに処分が科されるため、従来に比べて総罰金額が大幅に増加する可能性があります。 […]
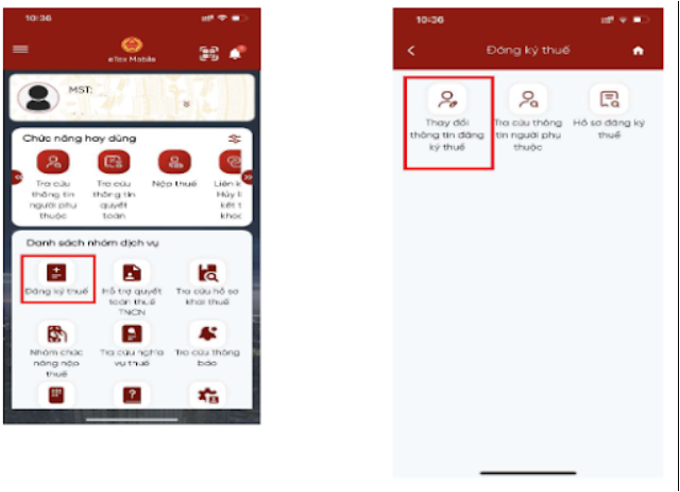
eTax Mobileで市民IDを税番号に更新する方法
2025年7月1日から、個人識別番号(12桁の市民IDまたは国民識別コード)は、ベトナム全土の個人・個人事業主などの税番号に代わる正式な番号として導入されます。 この変更は、税務システムのデータと国家人口データベースの統合を図り、透明性の向上および行政手続きの簡素化を目的としています。 🛠 eTax Mobileでの更新手順 ステップ1: eTax Mobileアプリにログイン → 「税務登録」→「情報変更」を選択 ステップ2: 画面にあなたの情報が表示されます: • 氏名、生年月日は編集可能 • 古い書類番号は編集不可 • 新しい書類番号:市民ID(CCCD)の入力が可能 • 市民IDまたは国民識別コードを入力し、「市民情報を取得」をタップして国家データベースと照合します ステップ3: 画面表示内容: • 情報が見つからない場合:警察署に連絡して住民データの更新が必要です • 情報が見つかった場合:旧税務登録情報と新税務登録情報が表示されます→ 居住地(本籍地または仮住まい)に基づく税務署を選択し、必要に応じて変更内容にチェックを入れます ステップ4: 更新したい項目(市民ID、電話番号、メールアドレスなど)を選択し、詳細情報(発行日、発行場所、電話番号、メール)を入力 → 「続ける」をクリック ステップ5: 「申告を完了」をクリックすると、08-MSTフォームが表示されます ステップ6: アプリ上でPDFを共有したり、関連書類(写真・ファイル)を添付することが可能です → 最後に「完了」を押し、OTPコードを入力して申請書を送信します ステップ7:「送信しない(スキップ)」または「同意して送信」を選択可能です → 同意後、システムは「申請が正常に送信されました」と通知し、処理が始まります 📌 出典:Thu vien phap luat(法規ライブラリ) ✅ 重要な注意点 • 提出前に、旧情報と新情報を必ず確認してください • 情報が一致し、税務署により承認されると、市民IDは正式に税番号として使用され、すべての税務手続きに適用されます • 移行は、すでに発行された税関連文書には影響せず、移行前に発行された書類は引き続き法的効力を持ちます • 情報に不一致がある場合、税番号は「更新待ち」状態となり、指示通りの手続きを完了しなければ通常使用できません
「2025年政令第70号に基づくインボイスに関する規定の注意点」
【ポイント1】レジ連動型電子インボイスの対象拡大 2025年6月1日以降、企業に限らず、年間売上が1億VND以上の個人・家業主(小売業、飲食業、宿泊業、運輸業など)も、税務当局とデータ連携可能なレジ(POS)システムの導入が義務付けられます。 対象者には以下が含まれます: • 税務管理法第38/2019/QH14の第51条第1項に基づく、年間売上が1億VND以上の個人事業主、家業主(第90条第2項および第91条第3項を含む) • 商品販売、サービス提供を行い、消費者に直接販売・提供する企業(ショッピングセンター、スーパーマーケット、小売(車両を除く)、飲食店、ホテル、旅客運送、道路輸送支援サービス等) • ベトナム産業分類に規定されたその他の個人向けサービス業 レジ連動型電子インボイスには以下の情報を含む必要があります: • 売り手の氏名、住所、税番号 • 買い手の氏名、住所、税番号/個人識別番号/電話番号(買い手が要求する場合) • インボイスの発行日時 • 商品・サービス名、単価、数量、合計金額 • 税務当局のコードまたは電子データ(買い手が内容確認・申告できるようにするため) 【ポイント2】誤りによる「インボイスの破棄」は廃止 政令123/2020/NĐ-CPの第3条第10項の規定が廃止され、誤って発行された電子インボイスの「破棄」は認められなくなります。代わりに、修正用または代替のインボイスを作成し、データの透明性と一貫性を確保する必要があります。 【ポイント3】修正・代替インボイスには事前の合意が必要 インボイスの修正または代替を行う前に、売り手は買い手(法人の場合)と合意書を作成し、誤りの内容と修正事項を明記する必要があります。 インボイスの誤り処理方法: 買い手の住所誤り → 税務当局へ「Mẫu 04/SS」を提出し、買い手へ通知 税番号、金額、税率、商品内容の誤り → 修正インボイスまたは代替インボイスを発行(誤りに関する合意書を添付) 買い手の名前・住所のみ誤り(税番号が正しい場合) → 再発行不要、「Mẫu 04/SS-HĐĐT」を税務当局へ提出すればよい 同月・同一買い手に対して複数の誤りがある場合 → 1枚の修正/代替インボイスで対応可能 【ポイント4】インボイス発行のタイミング • 特定業種(配送複数回、小売、保険、輸出、宝くじ、運輸、電力など) → 発生都度または支払期ごとに発行 • 売買 → 所有権が買い手に移転した時点で発行(支払状況に依存しない) • 輸出 → 税関手続き完了後、翌営業日までに発行 • サービス提供 → […]
6. 給与・賃金以外の所得に対する個人所得税の納税義務の判断
✅ 事業所得がある個人: ・事業登録証明書に1名のみ記載 → 納税者はその個人。・複数名が事業登録証明書に記載(共同経営) → 各個人が納税者。・家族経営で複数名が関与し、1名のみ登録 → 登録された個人が納税者。・事業登録証明書なしで事業活動を行っている場合 → 実際に事業を行う個人が納税者。・事業登録なしの不動産・土地・資産の賃貸 → 資産所有者が納税者(共同所有の場合は各所有者が納税)。 ✅ その他の課税所得がある個人: ・共有不動産の譲渡 → 各共有者が納税者。・不動産管理を委任し、委任者が譲渡権限を持つ場合 → 委任者が納税者。・知的財産権・技術移転の譲渡で共同所有の場合 → 各所有者が納税者。・フランチャイズ権の譲渡に複数人が関与 → 各収益受取人が納税者。


