その他の税金
年間賃貸収入10億VND未満の不動産賃貸でも税務申告が必要?2026年からの税務申告ルール
2026年1月1日より、不動産賃貸事業を行う個人で年間収入が10億VND以下の場合、付加価値税(VAT)および個人所得税(PIT)の納税義務は発生しません。 しかし、納税義務が免除される場合でも、賃貸収入および決済口座情報について税務当局への通知義務があります。 年間10億VND未満の住宅賃貸は税金を支払う必要がある? 政府発行の政令第141/2026/NĐ-CP号によると、不動産賃貸活動を行う個人で年間総収入が10億VND以下の場合、当該賃貸活動についてVATの課税対象とはならず、PITの納税義務も発生しません。 つまり、2026年以降、住宅、マンション、事業用スペースなどの不動産を賃貸し、年間収入が10億VNDを超えない個人は、以下2種類の税金の納付義務が免除されます。 ・付加価値税(VAT)・個人所得税(PIT) ただし、「税金を支払う必要がない」ことは、「税務上の申告・通知義務がすべて免除される」という意味ではありません。 不動産賃貸者は引き続き賃貸収入の通知が必要 納税額が発生しない場合でも、不動産賃貸を行う個人は、2026年1月1日以降、規定に基づき自己申告・自己納付制度に従う必要があります。 具体的には、以下2つの情報を通知する必要があります。 ・年間の不動産賃貸収入・賃貸活動に使用する銀行口座または電子ウォレット情報 この制度は、税務当局が事業活動情報を管理し、個人による不動産賃貸活動に関する税務管理データを整備することを目的としています。 不動産賃貸収入の通知期限 住宅賃貸収入の通知について、個人納税者は実際の収入発生状況に応じて通知頻度を選択できます。 選択できる方法は以下の2つです。 1. 年1回通知する場合 年間の税務期間について1回のみ通知する場合、通知期限は課税年度の翌年1月31日までとなります。 2. 年2回通知する場合 年間2回通知する場合の期限は以下の通りです。 ・第1回目:課税年度の7月31日まで・第2回目:翌年1月31日まで 2026年不動産賃貸収入通知フォーム 不動産賃貸収入を通知する際、個人は財務省発行の通達第50/2026/TT-BTC号(2026年5月13日付)に添付された様式01/BĐSを使用します。 また、2件以上の不動産を賃貸している場合、納税者は各不動産情報を詳細に記載するため、財務省発行の通達第18/2026/TT-BTC号(2026年3月5日付)に添付された不動産一覧表(様式01/BK-BĐS)を追加で提出する必要があります。 この一覧表により、賃貸中の各不動産について正確な情報を申告できます。 住宅賃貸収入の通知方法 不動産賃貸収入の通知は、原則として電子方式で実施されます。 個人は以下の方法で手続きを行うことができます。 ・eTax Mobileアプリ・税務行政手続き情報システム(dichvucong.gdt.gov.vn) ただし、以下のような特別な事情がある場合は、電子取引が困難なため、直接提出または郵送による提出が認められます。 ・高齢者・障害者・社会的保護対象者・経済・社会条件が特に困難な地域に居住する者・その他、不可抗力により電子手続きができない場合 複数の不動産を賃貸している場合、どこに申告する? 同一地域または複数の省・市において複数の不動産を賃貸している個人は、賃貸不動産所在地の税務当局のうち、1つを選択して収入通知を行うことができます。 この規定により、複数地域で不動産賃貸活動を行う個人の行政手続きが簡素化されます。 賃貸用銀行口座または電子ウォレット情報の通知義務 不動産賃貸収入の通知に加えて、賃貸活動に使用する銀行口座または電子ウォレット情報も通知する必要があります。 この情報は、様式01/BĐSの以下の項目に記載されます。 ・[06]・[06.1]・[06.2] 以下の場合、個人は1回のみ情報を提出します。 ・過去に税務当局へ口座情報を通知したことがない場合・賃貸契約書に銀行口座または電子ウォレット情報が記載されていない場合 口座情報の通知期限は、選択した賃貸収入通知期限と同じです。 まとめ 2026年以降、年間10億VND未満の不動産賃貸収入については、VATおよびPITの納税義務はありません。 しかし、不動産賃貸を行う個人は、引き続き賃貸収入および決済口座情報を税務当局へ通知する義務があります。 正しい期限、正しい様式、正しい方法で申告を行うことで、税務上のリスクを防ぎ、住宅・マンション・事業用スペースなどの不動産賃貸管理を円滑に進めることができます。

2026年1月1日より事業税(営業税)が正式に廃止されます
2026年1月1日より、税・手数料政策における大きな変更が正式に施行されます。営業許可税(一般に『事業税/ライセンス税』と呼ばれるもの)が完全に廃止されます。これは、コンプライアンスコストの削減、民間経済の活性化、中小企業および個人事業主の支援を目的としたロードマップにおける重要な一歩と位置づけられています。 では、この政策はどの法令に基づいて定められているのでしょうか。誰がその恩恵を受けるのでしょうか。そして2026年以降、個人事業主はどのような税金を納付する必要があるのでしょうか。 1. 2026年1月1日より営業許可税(事業税・ライセンス税)を正式に廃止 📌 重要な法的根拠 国会決議第198/2025/QH15号第10条に基づき、2026年1月1日をもって、営業許可税(いわゆる税・ライセンス税)の徴収および納付は終了します。 本決議を実施するため、政府は2025年12月31日付の政令第362/2025/NĐ-CP号を公布し、料金・手数料法の施行をガイドするとともに、営業許可税に関するすべての法的根拠を正式に廃止しました。 📌 適用対象 営業許可税の廃止は、以下の対象に適用されます。 ・企業 ・個人事業主(世帯事業) ・個人事業者 ・生産・事業活動を行う組織および個人 2026年以降に新たに設立される事業体についても、営業許可税の申告・納付は一切不要となります。 📌 本政策の意義 営業許可税は高額な税ではないものの、これまで長年にわたり、 ・必須のコンプライアンスコスト ・小規模事業者・零細企業にとっての負担 ・新規参入者に対する心理的障壁 として認識されてきました。 営業許可税の廃止は、以下の方針を明確に示すものです。 ・投資・ビジネス環境の改善 ・行政手続き負担の軽減 ・個人事業主が事業規模を拡大し、法人へ移行することの促進 2. 2026年以降、個人事業主(世帯事業)はどの税金を納付する必要があるのか? 2026年以前、個人事業主は主に以下の3つの税・費用を納付する必要がありました。 ・営業許可税(事業税・ライセンス税) ・付加価値税(VAT/GTGT) ・個人所得税(PIT/TNCN) 2026年1月1日以降: ・営業許可税は廃止 ・個人事業主は、付加価値税(VAT)および個人所得税(PIT)のみを納付(※課税対象となる場合) また、特定のケースにおいては、以下の税金が引き続き発生する可能性があります。 ・環境保護税 ・資源税 (※ 専門法令に基づき、課税対象となる商品・サービスを取り扱う場合に限られます) 3.2026年以降の課税売上高の基準 ― 非常に重要なポイント 2024年付加価値税法および税務管理法によると、 ・年間売上高が 2億ベトナムドン以上 の事業を行う個人・世帯は、👉 付加価値税(VAT)および個人所得税(PIT)を納付する義務があります。 4. 2026年以降の個人事業主に対する付加価値税(VAT)の計算方法 🔹 ケース1:年間売上高が2億VND超~30億VND以下の場合 売上高に対する直接法を適用します。 納付すべきVAT=売上高 […]

2026年初頭に納税者が必ず押さえておくべき3つの重要な税務申告期限
毎年の西暦年初(2026年)は、年末(2025年分)の課税期間および年次決算に関わる各種税務書類を短期間で完了させなければならない「税務義務の繁忙期」にあたります。わずか数日でも提出や納付が遅れると、数百万円から数千万円規模の罰金が科される可能性があり、さらに日割りで発生する延滞金も加算されます。 この時期、納税者、企業、個人事業主は、不必要な法的リスクを回避するため、以下の3つの重要な申告・納税期限を必ず把握しておく必要があります。 1)第1の期限:2026年1月20日 ― 月次税務申告の最終期限(2025年12月) 📌 2025年12月分の課税期間に適用 納税者は、2026年1月20日までに、以下の税目について月次税務申告書を作成・提出する必要があります。 ・付加価値税(VAT)・個人所得税(PIT)・資源税・法令に基づき発生する各種税金・手数料 👉 この期限は特に見落とされやすいポイントです。理由として、西暦の年始(正月休み)直後にあたるため、多くの企業がまだ年末データの確認・整理作業の途中であるケースが多いことが挙げられます。 2)第2の期限:2026年2月2日 ― 四半期税務申告の最終期限(2025年第4四半期分) 📌 2025年第4四半期の課税期間に適用 2025年第4四半期分の四半期税務申告書の提出期限は、2026年2月2日となっており、対象となる主な税目は以下のとおりです。 ・付加価値税(VAT)申告書・個人所得税(PIT)申告書 ⚠️ 注意点:この期限は旧正月(テト休暇)直前の時期と重なることが多く、準備が遅れると期限超過のリスクが高まります。そのため、早期に資料を整理し、事前に申告書を作成しておくことが極めて重要です。 3)第3の期限:2026年3月31日 ― 2025年度の年次税務確定申告(決算)の最終期限 📌 2026年第1四半期において最も重要な期限 2026年3月31日までに、納税者は2025年度分の税務確定申告(年次決算)書類一式を完了・提出する必要があります。主な提出書類は以下のとおりです。 ・2025年度(西暦)の法人所得税(CIT)確定申告書・2025年度の個人所得税(PIT)確定申告書・2025年度(西暦)の財務諸表 👉 本期限は、年初における税務義務を総括する重要な節目であり、会計帳簿の確認・整理が不十分な場合、申告ミスや修正申告が発生しやすい時期でもあります。 4)申告書・税金の提出遅延に対する罰則:現行規定に基づく処分内容 現行の税務規定では、税務申告書の提出遅延および税金の納付遅延のいずれについても、以下のとおり罰則が適用されます。 🔹 税務申告書の提出遅延に対する罰金提出期限から 1~30日遅延した場合:→ 戒告または 200万~500万VNDの罰金 提出期限から 31~90日遅延した場合:→ 500万~1,500万VNDの罰金 提出期限から 90日超遅延した場合:→ 1,500万~2,500万VNDの罰金 🔹 税金の延滞金(遅延利息)→ 未納税額に対し、1日あたり0.03%の延滞利息を加算 ⛔ 重要:これらの罰則は個別に適用されるため、申告書の提出遅延と税金の納付遅延が同時に発生した場合、行政罰と延滞金の両方が課される点にご注意ください。 5)2026年1月16日以降のインボイス(請求書)違反に関する処分情報 インボイス発行違反に対する罰則の厳格化 税務申告期限に加え、税務当局はインボイス(請求書)に関する違反行為についても、特に注意を呼びかけています。 📢 政令第310/2025/NĐ-CP号(政令第125/2020/NĐ-CP号の改正)により、インボイス関連違反に対する処分枠が大幅に引き上げられ、2026年1月16日より施行されます。 対象となる主な違反行為は以下のとおりです。・規定された時点でインボイスを発行しない行為・商品販売またはサービス提供時にインボイスを発行しない行為 👉 違反インボイスの件数ごとに処分が科されるため、従来に比べて総罰金額が大幅に増加する可能性があります。 […]
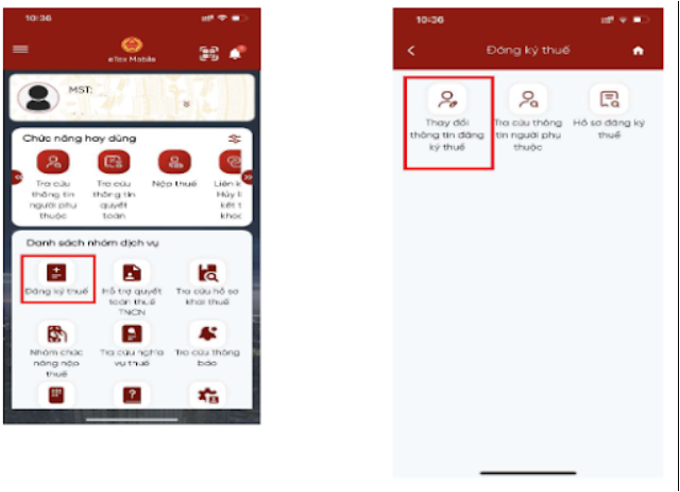
eTax Mobileで市民IDを税番号に更新する方法
2025年7月1日から、個人識別番号(12桁の市民IDまたは国民識別コード)は、ベトナム全土の個人・個人事業主などの税番号に代わる正式な番号として導入されます。 この変更は、税務システムのデータと国家人口データベースの統合を図り、透明性の向上および行政手続きの簡素化を目的としています。 🛠 eTax Mobileでの更新手順 ステップ1: eTax Mobileアプリにログイン → 「税務登録」→「情報変更」を選択 ステップ2: 画面にあなたの情報が表示されます: • 氏名、生年月日は編集可能 • 古い書類番号は編集不可 • 新しい書類番号:市民ID(CCCD)の入力が可能 • 市民IDまたは国民識別コードを入力し、「市民情報を取得」をタップして国家データベースと照合します ステップ3: 画面表示内容: • 情報が見つからない場合:警察署に連絡して住民データの更新が必要です • 情報が見つかった場合:旧税務登録情報と新税務登録情報が表示されます→ 居住地(本籍地または仮住まい)に基づく税務署を選択し、必要に応じて変更内容にチェックを入れます ステップ4: 更新したい項目(市民ID、電話番号、メールアドレスなど)を選択し、詳細情報(発行日、発行場所、電話番号、メール)を入力 → 「続ける」をクリック ステップ5: 「申告を完了」をクリックすると、08-MSTフォームが表示されます ステップ6: アプリ上でPDFを共有したり、関連書類(写真・ファイル)を添付することが可能です → 最後に「完了」を押し、OTPコードを入力して申請書を送信します ステップ7:「送信しない(スキップ)」または「同意して送信」を選択可能です → 同意後、システムは「申請が正常に送信されました」と通知し、処理が始まります 📌 出典:Thu vien phap luat(法規ライブラリ) ✅ 重要な注意点 • 提出前に、旧情報と新情報を必ず確認してください • 情報が一致し、税務署により承認されると、市民IDは正式に税番号として使用され、すべての税務手続きに適用されます • 移行は、すでに発行された税関連文書には影響せず、移行前に発行された書類は引き続き法的効力を持ちます • 情報に不一致がある場合、税番号は「更新待ち」状態となり、指示通りの手続きを完了しなければ通常使用できません


